飲食料品の消費税の1%への引き下げを社長と税理士の会話で整理しよう!
社長:先生、4月から食料品の消費税がほとんどゼロになるって聞いたんですが、本当ですか。
税理士:ゼロではなく1%です。それに、食べ物なら何でも下がるわけでもありません。
ニュースの見出しだけを追っていると、「食べ物は全部1%」「この先ずっと1%」と思い込みがちです。実際には期間が区切られていて、対象から外れるものもはっきり決まっています。
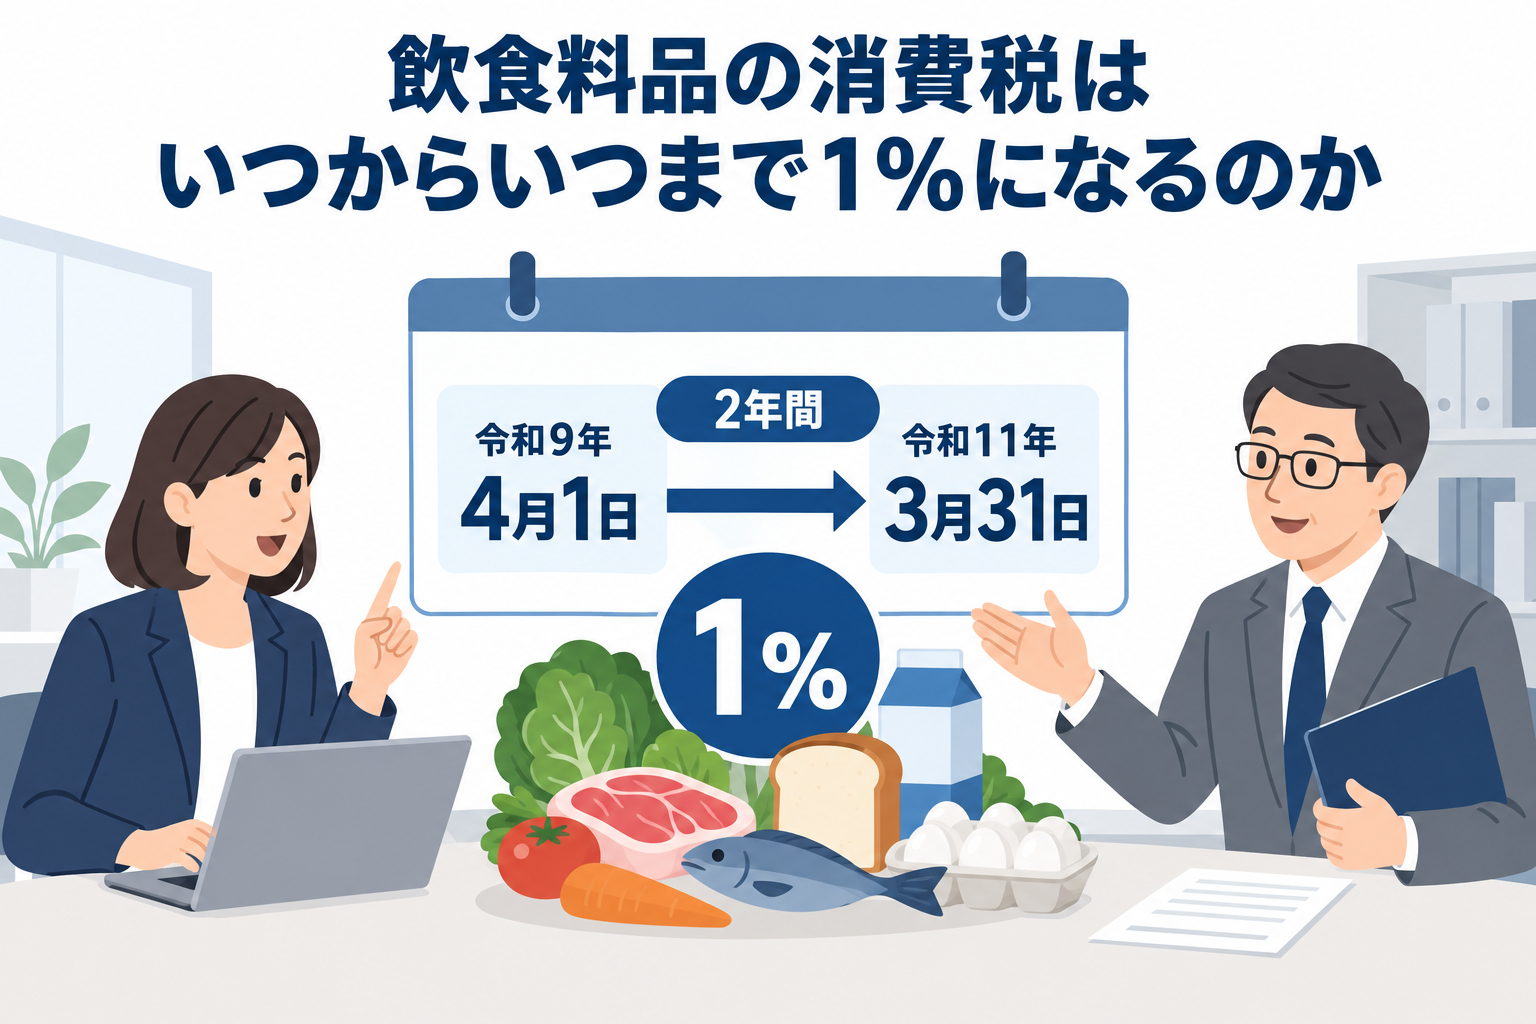
飲食料品の消費税はいつからいつまで1%になるのか
令和9年4月1日から令和11年3月31日までの2年間です。臨時的な引下げで、期間が終わったあとの扱いは今後の法案で確定します。
社長:2年だけなんですか。ずっと続くものだと思っていました。
税理士:あくまで臨時の措置です。値札やレジ、請求書は、始まるときと終わるときの2回、切り替えが要ると考えておいてください。
社長:もう決まった話なんですか。
税理士:令和8年9月15日に、政府が改正の方針をまとめた大綱を閣議決定し、国税庁もQ&Aを公表しています。ただ、どちらも法案が国会で成立した場合の内容です。細かい部分は今後変わる可能性があります。
| 項目 | 内容 |
|---|---|
| 期間 | 令和9年4月1日〜令和11年3月31日 |
| 税率 | 1% |
| 対象 | 飲食料品の販売、輸入した飲食料品の保税地域からの引取り |
| 位置づけ | 令和11年3月31日までの臨時的な措置 |
※法案成立を前提とした内容です。最新情報は国税庁のQ&Aを確認してください。
保税地域からの引取りは輸入品に関わる話なので、輸入をしていない会社なら気にしなくてかまいません。
1%は国と地方でどう分かれているのか
国の消費税0.78%と地方消費税0.22%を合わせて1%です。
社長:会計ソフトでは内訳まで気にしないといけませんか。
税理士:日々の請求書や帳簿は合計の1%で考えれば足ります。いまの8%も国と地方の合計ですから、仕組みは同じ。内訳が効いてくるのは申告書を作る段階で、社長がレジ前で悩む話ではないので安心してください。
1%になるのはどの商品か
いま軽減税率8%の対象になっている飲食料品が、そのまま1%になります。範囲が広がることも狭まることもありません。
社長:新しく対象品目が発表されるのを待てばいいですか。
税理士:待つ必要はありません。いま8%で売っている食品が1%、10%のものは10%のまま。テイクアウトや出前・宅配も、いまと同じく1%の側に入ります。
社長:お菓子とおもちゃのセットも扱っているんですが。
税理士:食品とおもちゃが一つになった一体資産は、いまの軽減税率と同じ基準で判定します。有料老人ホームなどでの食事の提供も同様です。迷う品目は国税庁の軽減税率制度Q&A個別事例編で確かめて、今のうちに一覧にしておくと4月に慌てずに済みます。
外食・酒類・新聞はどうなるのか
外食、お客さまの指定した場所で料理を出すケータリング、酒類、医薬品・医薬部外品は10%のまま。週2回以上発行される定期購読の新聞は8%に据え置かれます。
| 品目 | 引下げ期間中の税率 |
|---|---|
| 飲食料品(持ち帰り・出前・宅配を含む) | 1% |
| 外食(店内飲食) | 10% |
| ケータリング等 | 10% |
| 酒類 | 10% |
| 医薬品・医薬部外品等 | 10% |
| 定期購読の新聞(週2回以上発行) | 8% |
社長:新聞は軽減税率なのに下がらないんですか。
税理士:そこが引っかかりやすいところです。軽減税率の対象だから全部1%、と覚えてしまうと新聞で間違えます。
社長:うちはイートインもあるんです。
税理士:同じお弁当でも、持ち帰りなら1%、店内で食べれば10%。いまは2%の差が、期間中は9%に開きます。レジでの確認があいまいだと誤りが金額として目立つようになるので、ここは軽く見ないでください。
引下げに合わせてどんな特例が用意されているのか
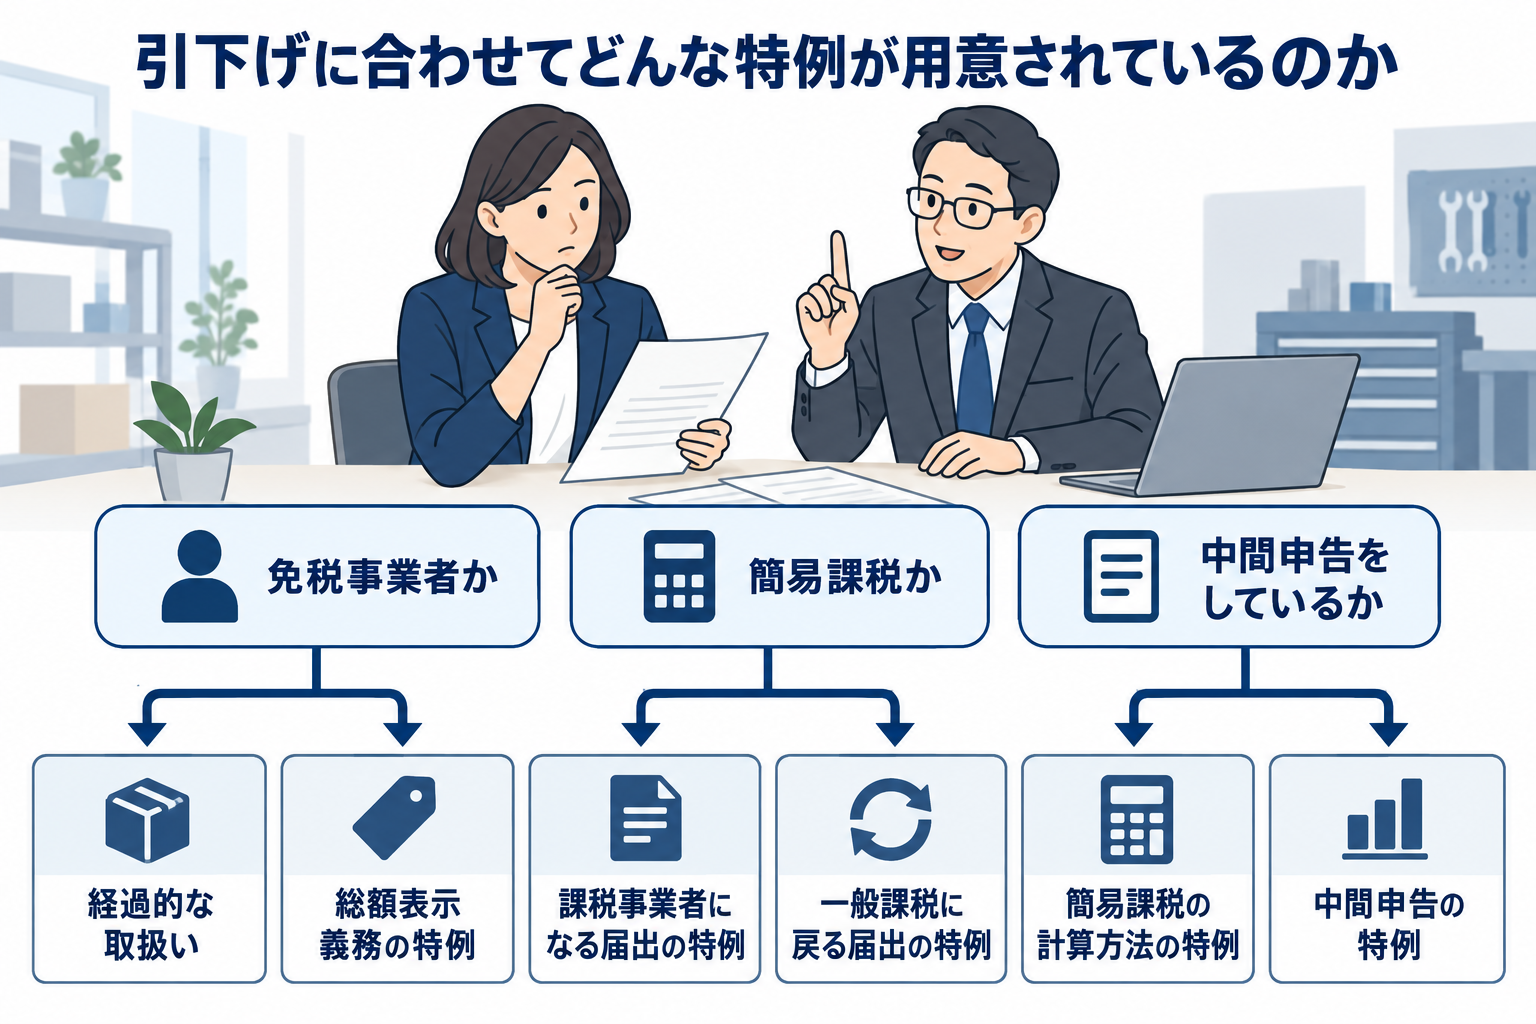
引下げにあわせて、次の6つの特例が設けられます。どれが関係するかは、何を売っているかと、いま選んでいる申告方法で決まります。
| 特例 | ざっくりした中身 | 詳しく扱う回 |
|---|---|---|
| 経過的な取扱い | 一定の定期便や通信販売は、4月以後の引渡しでも8% | 第2回 |
| 総額表示義務の特例 | 値札の貼り替えが間に合わない事情があれば、誤認を防ぐ掲示を条件に、一定期間は8%や1%の税込表示も可 | 第3回 |
| 免税事業者から課税事業者になる届出の特例 | 令和9年4月1日を含む課税期間中に届け出れば、その期間から課税事業者になれる | 第4回 |
| 簡易課税から一般課税に戻る届出の特例 | 2年間の継続適用の縛りなしで、その期間から一般課税に切り替えられる | 第5回 |
| 簡易課税の計算方法の特例 | 1%の飲食料品の売上税額と同じ額を仕入税額として計上する | 第5回 |
| 中間申告の特例 | 前期の飲食料品を1%で計算し直した税額で中間申告できる | 第5回 |
社長:正直、半分くらい何のことかわかりません。
税理士:今はそれで構いません。確かめてほしいのは3点だけです。一つめは免税事業者かどうか、つまり売上が少なくて消費税を納めていない立場か。納める義務がある側を課税事業者と呼び、表の課税期間は消費税を計算する単位の期間で、法人なら通常は事業年度です。二つめは簡易課税を選んでいるか。売上の税額に業種ごとの割合を掛けて、仕入れの税額をみなしで出す計算方法です。三つめは、前年の税額をもとに期の途中で消費税を前払いする中間申告をしているか。この3点がわかれば、効いてくる特例は絞れます。総額表示や一般課税の細かい話は、それぞれ扱う回に回しましょう。
自社の申告書のどこを見れば簡易課税か一般課税かがわかるのか、読み方の基本は決算書・申告書の読み方研修でも扱っています。
社長:還付という言葉も聞きましたが。
税理士:消費税は、売上で預かった税から仕入れで払った税を差し引いて納めます。差し引く額のほうが大きければ、差額が戻ってきます。仕入れは10%で払い、売上が1%になる店では、この逆転が起きることがある。ただし還付を受けられるのは、課税事業者で、実際の仕入れの税額で計算する一般課税を使っている場合です。届出には期限があるので、引下げが始まってから考えたのでは間に合わないものもありますよ。
今のうちに社長がやっておくことは何か
自社の売上を、1%になるもの、10%のまま、8%のままの三つに仕分けておくことです。
社長:具体的には何から始めれば。
税理士:レジや販売管理システムに登録してある商品一覧、いわゆる商品マスタを出して、いま8%で登録しているものに印をつけてください。それが4月から1%になる商品です。新聞だけは8%に残るので別の印に。店内飲食と持ち帰りの両方がある店舗は、売上を分けて集計できるようにしておきましょう。
社長:それなら来週からでもできそうです。
税理士:対象範囲はいまの軽減税率と同じですから、法案の細部が固まる前でもこの作業は無駄になりません。期間終了時の切り替えにも、同じ一覧がそのまま使えます。
結局、引下げで押さえるべき点は何か
- 令和9年4月1日〜令和11年3月31日の2年間だけ1%。内訳は国0.78%と地方0.22%
- 対象は、いま軽減税率8%がかかっている飲食料品と同じ範囲
- 外食・ケータリング・酒類・医薬品は10%、定期購読の新聞は8%のまま
- 関係する特例は、免税事業者か、簡易課税か、中間申告をしているかの3点で絞れる
全5回で続けるこの対話の次回は、3月に出荷して4月に届く取引や返品など、税率が切り替わる日をまたぐ取引の処理を取り上げます。
この記事を書いた講師
松崎 哲也
- 定額減税セミナー
- インボイス・電子帳簿保存法セミナー
- 確定申告セミナー
- 経理・簿記セミナー
登壇実績94件・直近1年5件
担当している研修
関連する記事
この記事に関連したセミナー・研修・講師派遣をご検討でしたら、お気軽にご相談ください。初めての方も歓迎です。