飲食料品の消費税1%で簡易課税はどうする 届出と中間申告の特例
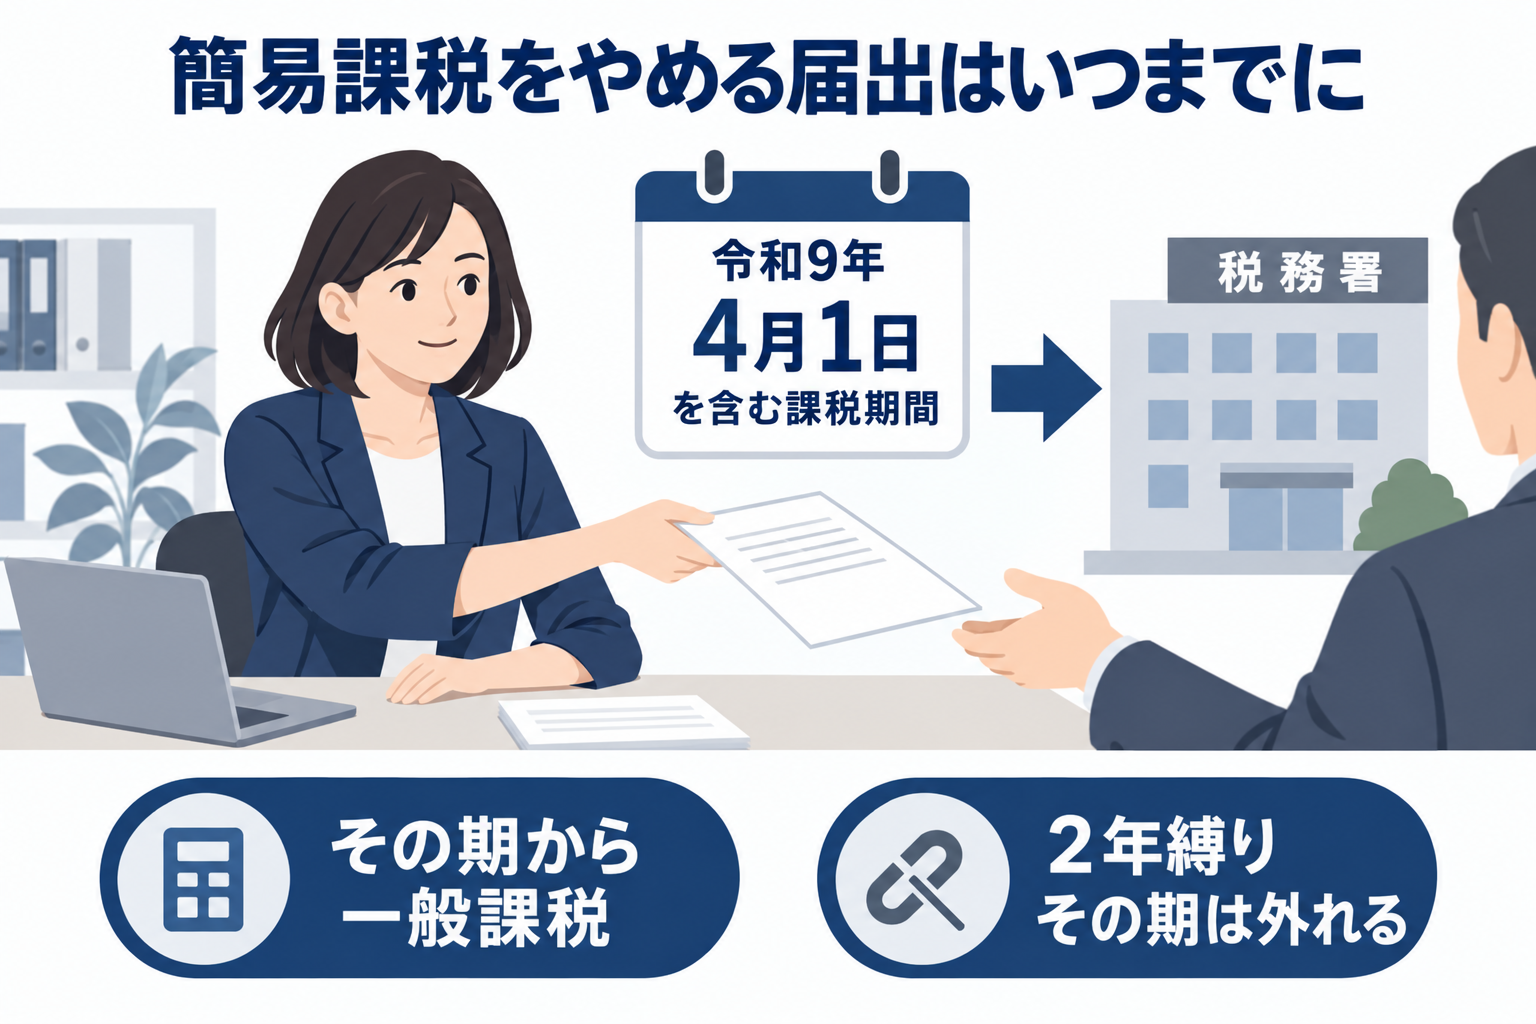
簡易課税をやめる届出はいつまでに出せばいいのか
令和9年4月1日を含む課税期間(消費税を計算する単位期間。法人は通常事業年度)の途中で届出を出せば、その期から一般課税(実際に払った仕入れの税額を差し引く原則の計算方法)に切り替えられます。簡易課税の2年縛りも、その期に限って外れます。
社長:シリーズも今回で最後ですね。うちは簡易課税ですが、このままでいいんでしょうか。
税理士:簡易課税は、売上の税額に業種ごとの率を掛けて、それを仕入れの税額とみなす計算です。この率をみなし仕入率と呼びます。実際に払った税額を使わないので、仕入れの税額が売上の税額を上回っても還付は受けられません。売上は1%で資材や設備は10%という会社なら、一般課税のほうが有利になり、還付まであり得る場合があります。
社長:でも、やめる届出は前の期のうちに出す決まりでしたよね。選んでから2年はやめられないとも聞きました。うちはまだ1年です。
税理士:普段はそうです。今回は飲食料品を売る事業者に限って、令和9年4月1日を含む課税期間中に消費税簡易課税制度選択不適用届出書を出せば、その期から一般課税で申告できます。2年の継続適用要件もその期には適用されません。12月決算の法人や個人事業者なら、令和9年分が対象です。どの商品が飲食料品に入るかは飲食料品の消費税の1%への引き下げを社長と税理士の会話で整理しよう!で整理しました。届出書の書き方などの細目は法案成立後の取扱いなので、国税庁Q&Aの最新版で確かめてください。
簡易課税のままなら飲食料品の税額はどう計算するのか
業種区分に関係なく、飲食料品の売上税額と同じ額を仕入税額として差し引きます。飲食料品の部分は差し引きゼロです。
社長:一般課税は帳簿の手間が増えますよね。簡易課税を続けたらどうなりますか。
税理士:飲食料品以外の売上だけ、いつものみなし仕入率で計算します。仮に次のような売上の会社だとしましょう。第2種は小売業でみなし仕入率80%、第4種は飲食店業などで60%です。
| 売上の内訳 | 売上金額 | 税額 | 仕入税額の計算 |
|---|---|---|---|
| 飲食料品の小売(1%) | 2,000万円 | 20万円 | 20万円をそのまま計上 |
| 雑貨などの小売(第2種80%) | 300万円 | 30万円 | 30万円×80%で24万円 |
| イートイン(第4種60%) | 100万円 | 10万円 | 10万円×60%で6万円 |
税理士:この仮の数字なら、売上税額60万円から仕入税額50万円を引いて、納付は10万円です。
社長:払うのは雑貨とイートインの分だけか。
75%ルールは何を除いて判定するのか
75%ルール(複数事業のうち1つの売上が75%以上なら、その事業のみなし仕入率を全体に使える特例)は、1%対象の飲食料品の売上を外して判定します。
税理士:仮に、飲食料品の小売2,500万円、雑貨の小売800万円、イートイン200万円の会社だとします。飲食料品を除いた1,000万円のうち、雑貨は800万円で80%です。
社長:75%を超えるから、イートインの分も80%でいける。
税理士:そうです。飲食料品以外の税額100万円に80%を掛けて80万円。ルールを使わなければ、雑貨80万円×80%とイートイン20万円×60%で76万円ですから、この例では仕入税額が4万円増えます。飲食料品を入れたまま判定すると割合がずれるので、経理の担当者にも伝えておいてください。
中間納付が多すぎるときはどうすればいいのか
前期の飲食料品に1%を当てはめて計算し直した額で、仮決算(期の途中で区切り、実際の数字で税額を出す方法)による中間申告ができます。
社長:一番気になるのがここです。中間納付は8%だった去年の実績で来ますよね。
税理士:原則は前期の税額をもとに前払いするので、飲食料品中心の会社は納めすぎになる可能性があります。そこで、令和9年4月1日以後に始まる中間申告対象期間、つまり中間申告で区切る期間については、前期の飲食料品の売上と仕入れに1%が適用されたものとして中間申告書を出せます。
税理士:仮に前期の売上税額が飲食料品240万円とそれ以外200万円、仕入税額が飲食料品160万円とそれ以外140万円の会社なら、年税額140万円で中間納付は70万円です。1%に置き換えると売上税額30万円と200万円、仕入税額20万円と140万円。差し引き70万円の半分で、35万円に下がります。
社長:半分ですか。手続は面倒ですか。
税理士:申告書の書き方、期限を過ぎた場合の扱い、引下げが終わるときの計算は、法案成立後に示される取扱いです。Q&Aの最新版で確認が必要ですね。通知が届いたら、前期実績の額と比べてから決めてください。
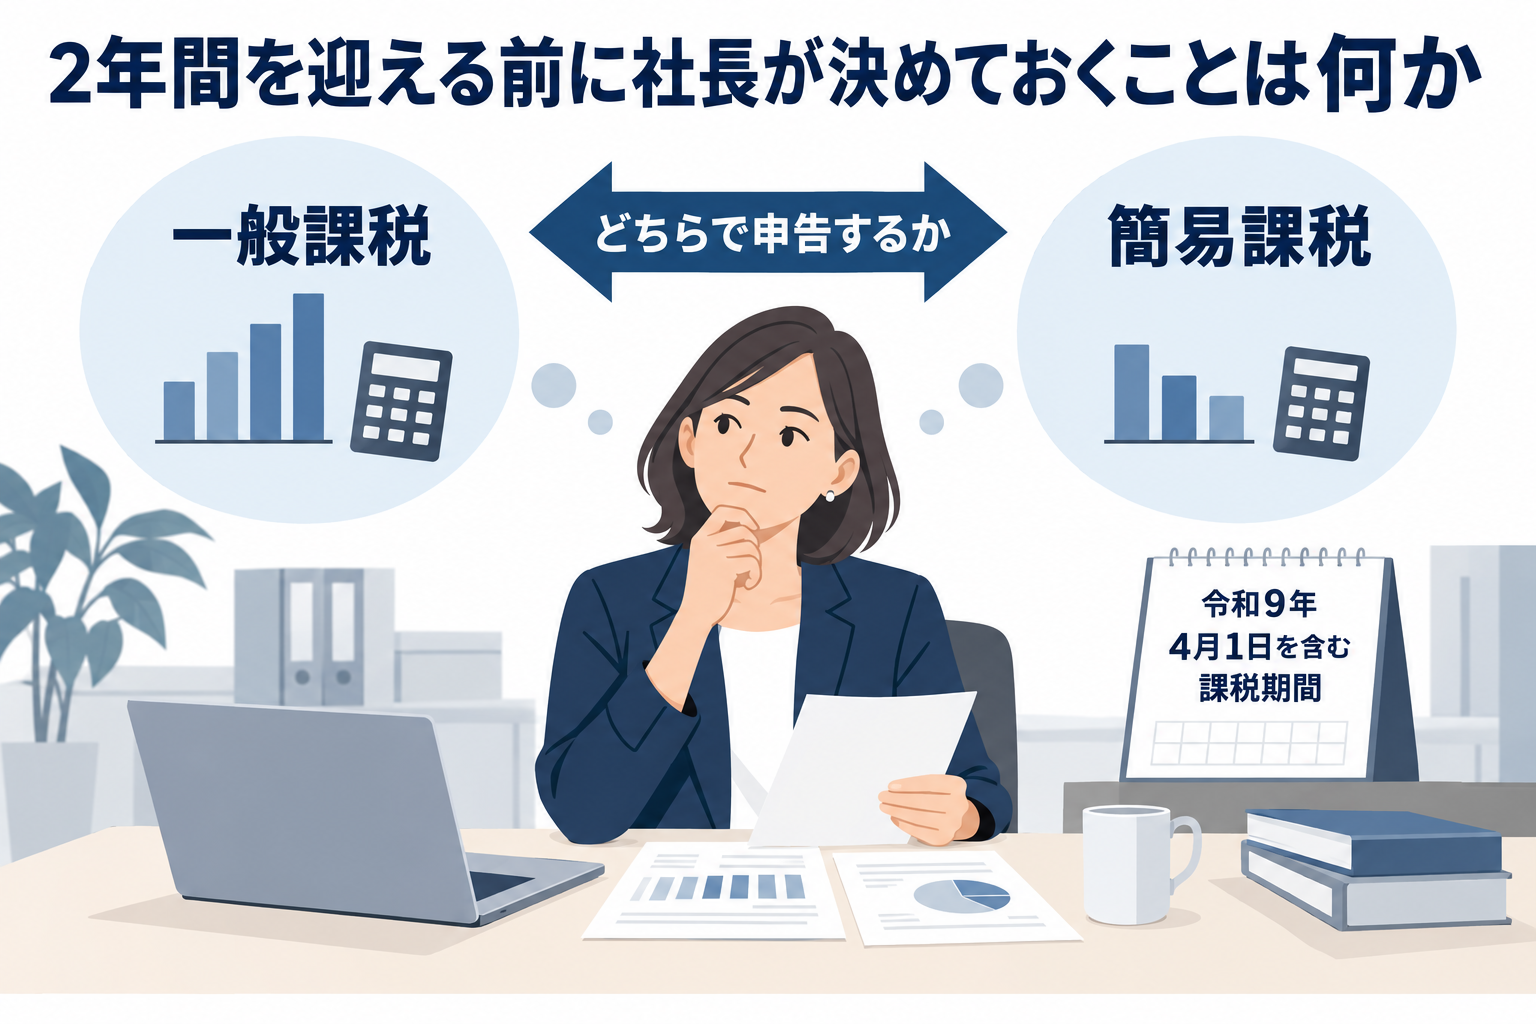
2年間を迎える前に社長が決めておくことは何か
一般課税と簡易課税の試算を並べ、令和9年4月1日を含む課税期間のうちにどちらで申告するか決めることです。
| 特例名 | 対象 | 判断・提出期限 | 使わないとどうなるか |
|---|---|---|---|
| ①簡易課税の届出特例 | 飲食料品を売る簡易課税の事業者 | 令和9年4月1日を含む課税期間中に届出 | 簡易課税のままで還付は受けられない |
| ②簡易課税の計算特例 | 簡易課税を続ける事業者 | 申告時 | 飲食料品分の差し引きゼロが反映されない |
| ③75%ルールの判定 | 複数事業を営む簡易課税の事業者 | 申告時 | 割合を誤り仕入税額がずれる |
| ④中間申告の仮決算特例(開始時・終了時) | 中間申告を行う事業者 | 各中間申告の期限まで | 前期実績のままの中間納付になる |
社長:何から手をつければいいでしょう。
税理士:経費や設備投資の消費税が多い会社は一般課税が有利になる可能性があり、そうでなければ簡易課税と計算特例で足りることもあります。感覚で選ぶのはやめたほうがいい。自社の数字で試算し、顧問税理士と確認してください。④の終了時の扱いも、細目はQ&A最新版で確かめましょう。
シリーズを通して社長に残したいことは何か
制度の手当ては、届出と記載をした会社にしか届きません。5回分の要点はこの一点に尽きます。
5回にわたり、対象品目と期間、飲食料品の消費税1%切替日 深夜売上や返品、定期便は8%か1%か、を整理しよう!で扱った切替日をまたぐ取引、インボイスと値札、免税事業者の選択肢、そして申告の特例を見てきました。制度が手当てしてくれていても、届出と記載をしなければ使えない点はどの回も同じです。まずは令和9年4月1日を含む期の不適用届出と、最初の中間申告の期限を手帳に書き込んでください。
税率の引き下げは値札の話に目が行きがちですが、手元に残るお金を左右するのは申告の選び方です。このシリーズで紹介した内容は、いずれも法案が国会で成立した場合のものにとどまります。成立後に国税庁から取扱いが示されたら、記事の内容と食い違いがないかを顧問税理士と一緒に見直してください。
自社の数字で試算する方法はどこで学べるのか
税理士の松崎講師のカリキュラムで、飲食料品の税率引き下げに備える消費税の実務を扱っています。簡易課税と一般課税を自社の数字で比べる試算の進め方、75%ルールの判定、中間申告で仮決算を使うかどうかの見極めまでが範囲です。届出書の書き方などの細目は、法案成立後に国税庁から取扱いが示され次第、内容に反映して確認していきます。試算の表を手元で組みながら進めるので、経理の担当者と一緒に受講すると、届出の期限を社内で共有しやすくなります。
期限を手帳に書き込み、自社の数字で一度試算しておく。そこまで済ませておけば、取扱いが示されたときに慌てずに判断できます。動きがあれば、こちらでも改めて整理します。
この記事を書いた講師
松崎 哲也
- 定額減税セミナー
- インボイス・電子帳簿保存法セミナー
- 確定申告セミナー
- 経理・簿記セミナー
登壇実績94件・直近1年5件
担当している研修
関連する記事
この記事に関連したセミナー・研修・講師派遣をご検討でしたら、お気軽にご相談ください。初めての方も歓迎です。