免税事業者の消費税還付 飲食料品の税率1%で課税事業者になる手続きを整理しよう!
免税事業者のままで消費税の還付は受けられるのか
飲食料品の売上げにかかる消費税は1%に下がるのに、包材や家賃、設備には10%がかかり続けます。令和9年4月からの2年間、飲食料品を売る免税事業者(前々年の消費税がかかる売上げが1,000万円以下で、納税が免除されている事業者)はこの状態に置かれます。食材の仕入れも1%になりますが、10%で払う経費が多ければ、払った税が売上げの税を上回り、差額が戻る計算です。ただ、何もしなければ1円も戻りません。
以下は国税庁のQ&Aにもとづく、法案が国会で成立した場合の取扱いです。引下げの対象範囲や期間は社長と税理士の会話で整理した記事で扱っています。この記事では、還付を受けるための入口の選び方から、還付を早く受け取る方法、免税事業者に戻れる時期が何で決まるか、設備投資の注意点までを、同じく会話の形で整理します。
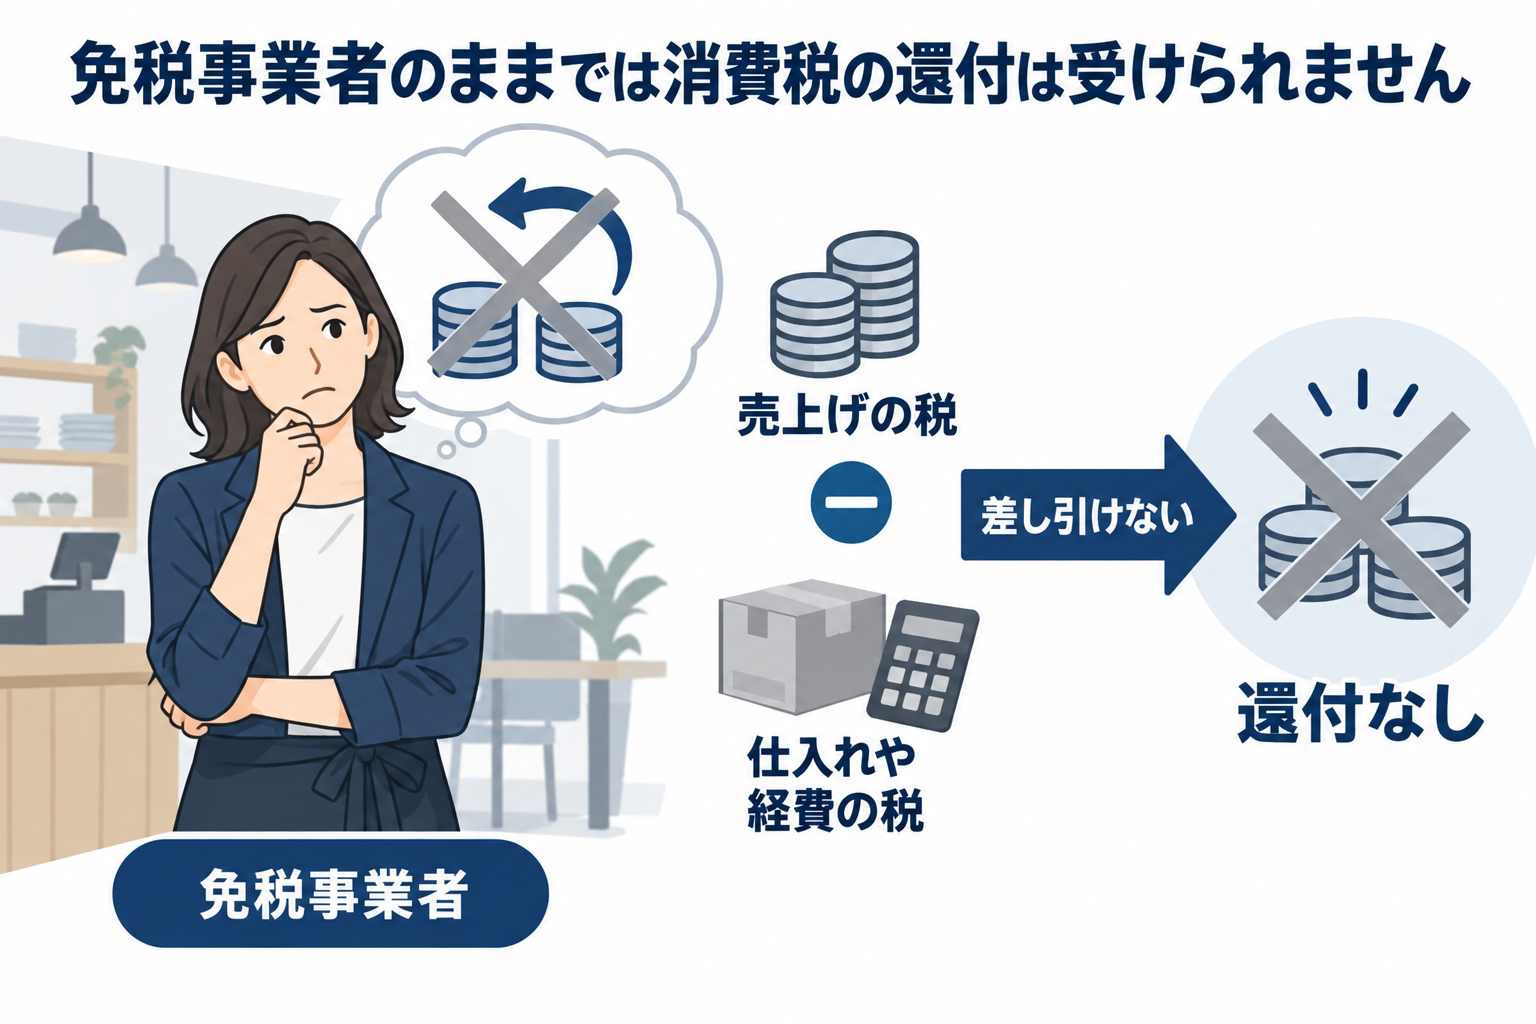
免税事業者のままでは還付を受けられません。課税事業者(消費税を納める事業者)になり、一般課税で申告して初めて還付が生まれます。
社長:免税事業者なので、消費税の話は関係ないと思っていました。
税理士:むしろ、いちばん手を打ったほうがいい立場です。免税事業者は納税しなくていい代わりに、仕入税額控除が使えません。
社長:仕入税額控除というのは。
税理士:売上げで預かった税から、仕入れや経費で払った税を差し引く計算です。差し引けなければ払いすぎも生まれないので、還付もありません。
社長:課税事業者になれば、払いすぎた分が戻ると。
税理士:はい。ただ、簡易課税を選んでいると還付は受けられません。
社長:簡易課税とは何でしたか。
税理士:売上げの税に業種ごとの割合を掛けて、仕入れの税を出す方法です。還付を受けるには、受け取ったインボイスから実際の仕入れの税を積み上げる一般課税で申告します。
一般課税と簡易課税の違いを並べると、次のとおりです。
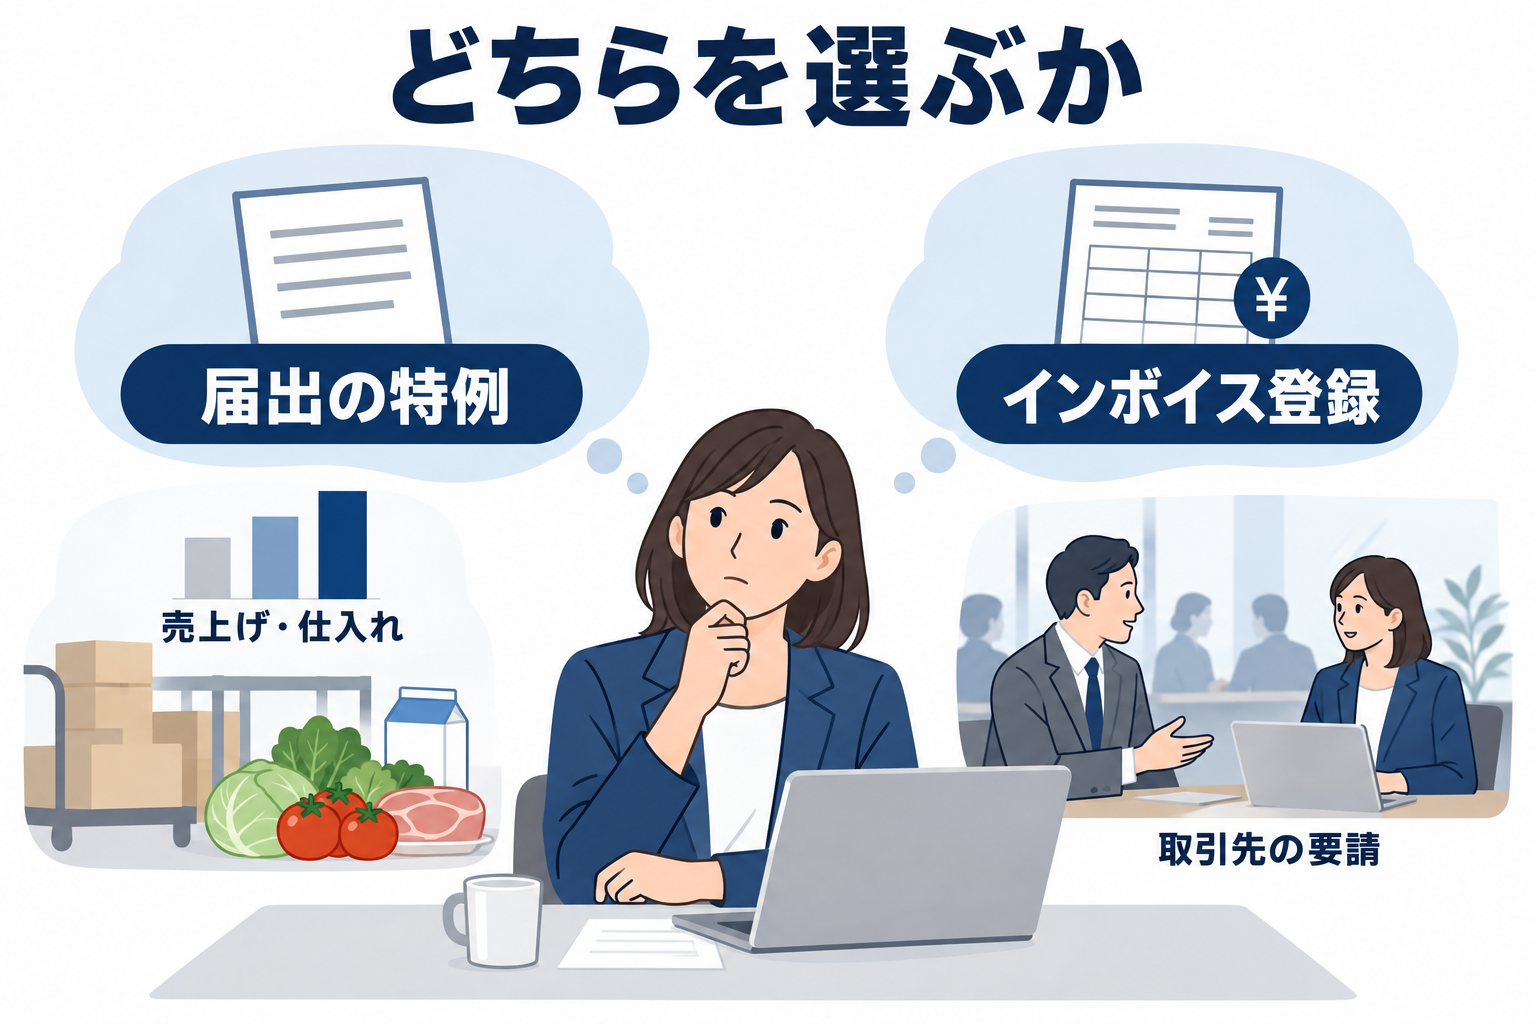
課税事業者になるには届出の特例とインボイス登録のどちらを選ぶか
方法は2つあります。課税事業者選択届出の特例と、インボイス(登録番号・税率・税額を記載した請求書)の発行事業者登録です。どちらが有利かは、1月から3月の売上げと仕入れの状況と、取引先からインボイスを求められるかどうかで決まります。個別に試算してから選んでください。
社長:課税事業者になる届出は、前の年のうちに出すものですよね。
税理士:原則なら、個人は令和8年12月31日が期限です。今回は飲食料品を売る免税事業者向けの特例ができて、令和9年4月1日を含む課税期間の途中に課税事業者選択届出書を出しても、その期間の初めから課税事業者になれます。
社長:個人だと1月からですか。
税理士:そうです。1月から3月の飲食料品の売上げも、8%で申告に含まれます。
社長:登録のほうは。
税理士:登録希望日を令和9年4月1日として申請すれば、4月1日から課税事業者です。申請は登録希望日の一定期間前までに出す必要があるので、詳しくは国税庁Q&Aの問3-4で確かめてください。こちらは1月から3月が申告の対象外になります。
社長:税率が下がる期間だけ申告できるなら、登録が得に見えますね。
税理士:1月から3月に、売上げの税より仕入れの税のほうが多ければ、届出の特例で戻る額が増える可能性もあります。登録すると、取引先の課税事業者から求められたときにインボイスを交付する義務も付く。お客さまがほとんど一般の消費者なら、この義務で困る場面は少ないでしょう。
届出の特例と登録の違いを、課税事業者になる時期と申告の対象期間で比べると次のようになります。
還付を早く受け取るにはどうすればいいか
課税期間を3か月ごとか1か月ごとに短縮すると、その区切りごとに申告して還付を受け取れます。
社長:還付が年1回だと、資金繰りの足しになりません。
税理士:消費税課税期間特例選択届出書を出せば、申告と還付の間隔を縮められます。申告の回数が増える手間や負担は、最初から見込んでおいてください。仕組みの大枠は、国税庁Q&Aの問3-3で押さえられます。ただ、ご自身の場合にいつから短縮できるか、いつやめられるかは、税務署か顧問の税理士に個別に確認しましょう。
免税事業者に戻れる時期は何で決まるのか
**戻れる時期と必要な手続きは、課税事業者になった方法で決まります。**届出の特例で入った場合と登録で入った場合とでは、出す書類も戻れる時期も別です。引下げが終わったあとも申告が続くかどうかに関わるので、課税事業者になる前に、自分の場合の日付を個別に確認しておいてください。
社長:引下げが終わったら、すぐ免税事業者に戻りたいんですが。
税理士:まず、どちらの方法で入るかを決めてからです。入口が違えば、戻るための書類も、戻れる日付も変わります。そこを取り違えると、引下げが終わったのに申告だけが続くことになりかねません。入口を選ぶ時点で、出口の日付まで一緒に確かめておきましょう。
設備投資や在庫で気をつけることは何か
設備は買う前に、在庫は課税事業者になるときと戻るときに、税理士と確認してください。どちらも還付の額や免税事業者に戻る時期に響きます。
社長:還付が出るうちに、設備を入れ替えておくのはどうでしょう。
税理士:買う前に一度相談してください。高額特定資産(一定額以上の設備などの資産)を課税事業者の間に買うと、免税事業者に戻れる時期が延びる場合があります。棚卸資産(売るために持っている在庫)も、課税事業者になるときと戻るときで、差し引ける仕入れの税が変わることがあります。
社長:還付のつもりで買って、縛りが延びたら困りますね。
税理士:だから設備の予定は、届出を出す前に洗い出しておくんです。
社長がいま決めておくことは何か
最初に決めるのは、インボイスを交付する必要があるかどうかです。そこに1月から3月の売上げと仕入れの見込みを重ね、届出の特例か登録かを試算で選びます。
そのうえで、10%を払う経費と1%になる売上げを並べて還付額の見当をつけ、課税期間を短縮するか、いつ免税事業者に戻れるかを確かめましょう。引下げの2年間に大きな設備投資の予定があれば、その時期も税理士と確認しておきます。還付は待っていても届きません。登録の申請には期限があり、年が明けてから考え始めたのでは間に合わないおそれがあります。自分の数字と日付を早めに税理士と詰めておけば、期限に追われずに済みます。そして、還付額と還付に伴う手間や負担のバランスをしっかり考えて、検討することが大切です。
連載の4回目は還付の話に絞りました。次回は、簡易課税と中間申告の特例を使って払いすぎを防ぐ方法を取り上げます。
この記事を書いた講師
松崎 哲也
- 定額減税セミナー
- インボイス・電子帳簿保存法セミナー
- 確定申告セミナー
- 経理・簿記セミナー
登壇実績94件・直近1年5件
担当している研修
関連する記事
この記事に関連したセミナー・研修・講師派遣をご検討でしたら、お気軽にご相談ください。初めての方も歓迎です。